中国与印度双边贸易现状与发展趋势 贵金属制品贸易的视角
一、引言
中国与印度作为全球两大新兴经济体,双边贸易关系日益紧密。贵金属制品(包括黄金、白银、铂族金属及其首饰、投资品等)在中印贸易中占据特殊地位,既反映了两国经济发展与消费需求的差异,也受到政策、文化及全球市场波动的深刻影响。本文旨在分析中印双边贸易的整体现状,并聚焦贵金属制品领域,探讨其发展趋势与挑战。
二、中印双边贸易总体现状
1. 贸易规模与结构
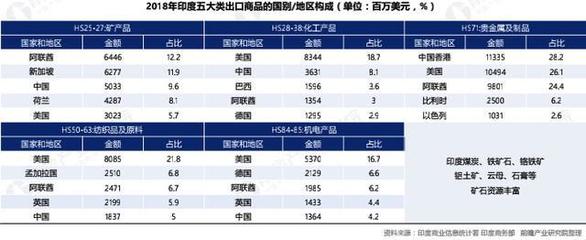
中印双边贸易额持续增长。中国长期保持印度第一大贸易伙伴地位,印度则是中国在南亚地区最大的贸易伙伴。贸易结构上,中国对印度出口以机电产品、化工原料、电子器件为主;印度对华出口则集中在矿产、棉花、农产品及部分贵金属制品。双边贸易呈现“中国顺差、印度逆差”的格局,但贵金属制品贸易在一定程度上平衡了印度对华出口。
2. 贵金属制品在中印贸易中的地位
贵金属制品(尤其是黄金首饰、银器及相关投资品)是印度对华出口的重要品类之一。印度是全球最大的黄金消费国之一,拥有发达的黄金加工与设计产业;中国则是全球最大的黄金生产国和消费国,对高品质金饰、白银制品有稳定需求。中国向印度出口的贵金属制品包括工业用银、铂族金属催化剂以及部分高端首饰。
三、贵金属制品双边贸易的驱动因素
1. 文化与消费需求
印度传统文化中黄金具有重要宗教与婚嫁意义,民间储金需求旺盛。中国消费者则偏好高纯度黄金投资品及现代设计首饰。两国需求的互补性促进了贵金属制品的跨境流动。
2. 政策与关税环境
印度对黄金进口征收较高关税,并曾实施黄金进口限制以控制经常账户赤字,这间接影响了中印贵金属制品贸易的规模与路径。中国对贵金属进出口实行配额与许可证管理。双方自贸协定尚未覆盖贵金属领域,关税和非关税壁垒仍是主要制约。
3. 全球市场价格与汇率波动
国际金价、银价及美元兑卢比/人民币汇率直接影响双边贵金属制品贸易的利润与规模。2020年以来,疫情及地缘冲突推动避险需求,贵金属价格波动加剧,贸易商倾向于短单和多样化结算方式。
四、贵金属制品贸易的发展趋势
1. 规模稳中有升,但结构逐步优化
随着印度中产阶级扩大和中国消费升级,预计贵金属首饰及投资品贸易额将保持年均5%-8%的增长。印度对华出口可能从原料金转向高附加值设计首饰;中国对印出口则可能增加工业用贵金属制品,如电子级银浆、燃料电池铂催化剂。
2. 数字化与电商渠道兴起
跨境电商与直播带货在中国和印度均快速发展,为贵金属小件饰品提供了新通道。但贵金属价值高、物流安全要求严,数字贸易仍需配套保险、鉴定与追溯体系。
3. 政策协调与区域合作机遇
RCEP(区域全面经济伙伴关系协定)虽未直接削减贵金属关税,但原产地规则和贸易便利化措施有望降低中印贵金属制品贸易成本。两国央行数字货币合作可能提升结算效率,减少对美元依赖。
4. 可持续性与合规要求趋严
国际社会对冲突矿产、环保金(绿色黄金)及责任采购的关注上升。中印贵金属企业需加强供应链尽职调查,获得伦敦金银市场协会(LBMA)等认证,否则可能面临出口限制。
五、结论与建议
中印贵金属制品贸易兼具互补性与敏感性,未来潜力巨大,但受政策、价格和文化因素多重影响。建议:一是双方加强海关合作,建立贵金属制品快速通关与防伪互认机制;二是鼓励企业利用电商平台开拓小批量、定制化市场;三是推动行业协会对话,共享市场信息与合规标准;四是探索本币结算,降低汇率风险。通过双边努力,贵金属制品贸易有望成为中印经贸关系新的增长点。
如若转载,请注明出处:http://www.mfxjrjt.com/product/48.html
更新时间:2026-10-30 12:28:25